企业管理咨询与财务咨询如何协同优化家庭理财规划
家庭理财规划这件事,很多人以为只是记账、买基金、做资产配置。可真正深入进去会发现,如果缺乏系统化的管理思维和税务视角,再漂亮的收益率也可能被隐形成本侵蚀。企业管理咨询和财务咨询,恰恰能提供一套更宏观的解法——它们不只是服务企业的,拆解开来,同样适用于家庭财务的底层逻辑。
为什么家庭理财需要“企业化”管理思维?
企业经营讲求现金流、成本控制、风险对冲,家庭财务本质上也是一个小型组织的运转。河南贝斯特企业管理咨询有限公司在服务本地中小企业时,经常遇到一个现象:老板个人资产和家庭资产混同,企业税务筹划做得再好,家庭理财却一片混乱。反过来,如果能把企业咨询里的预算管理、资产负债分析、税务筹划工具迁移到家庭场景,很多理财痛点会迎刃而解。比如,企业会做季度现金流预测,家庭同样需要;企业会评估投资回报率,家庭资产配置更该如此。
数据对比:两种规划模式的差异
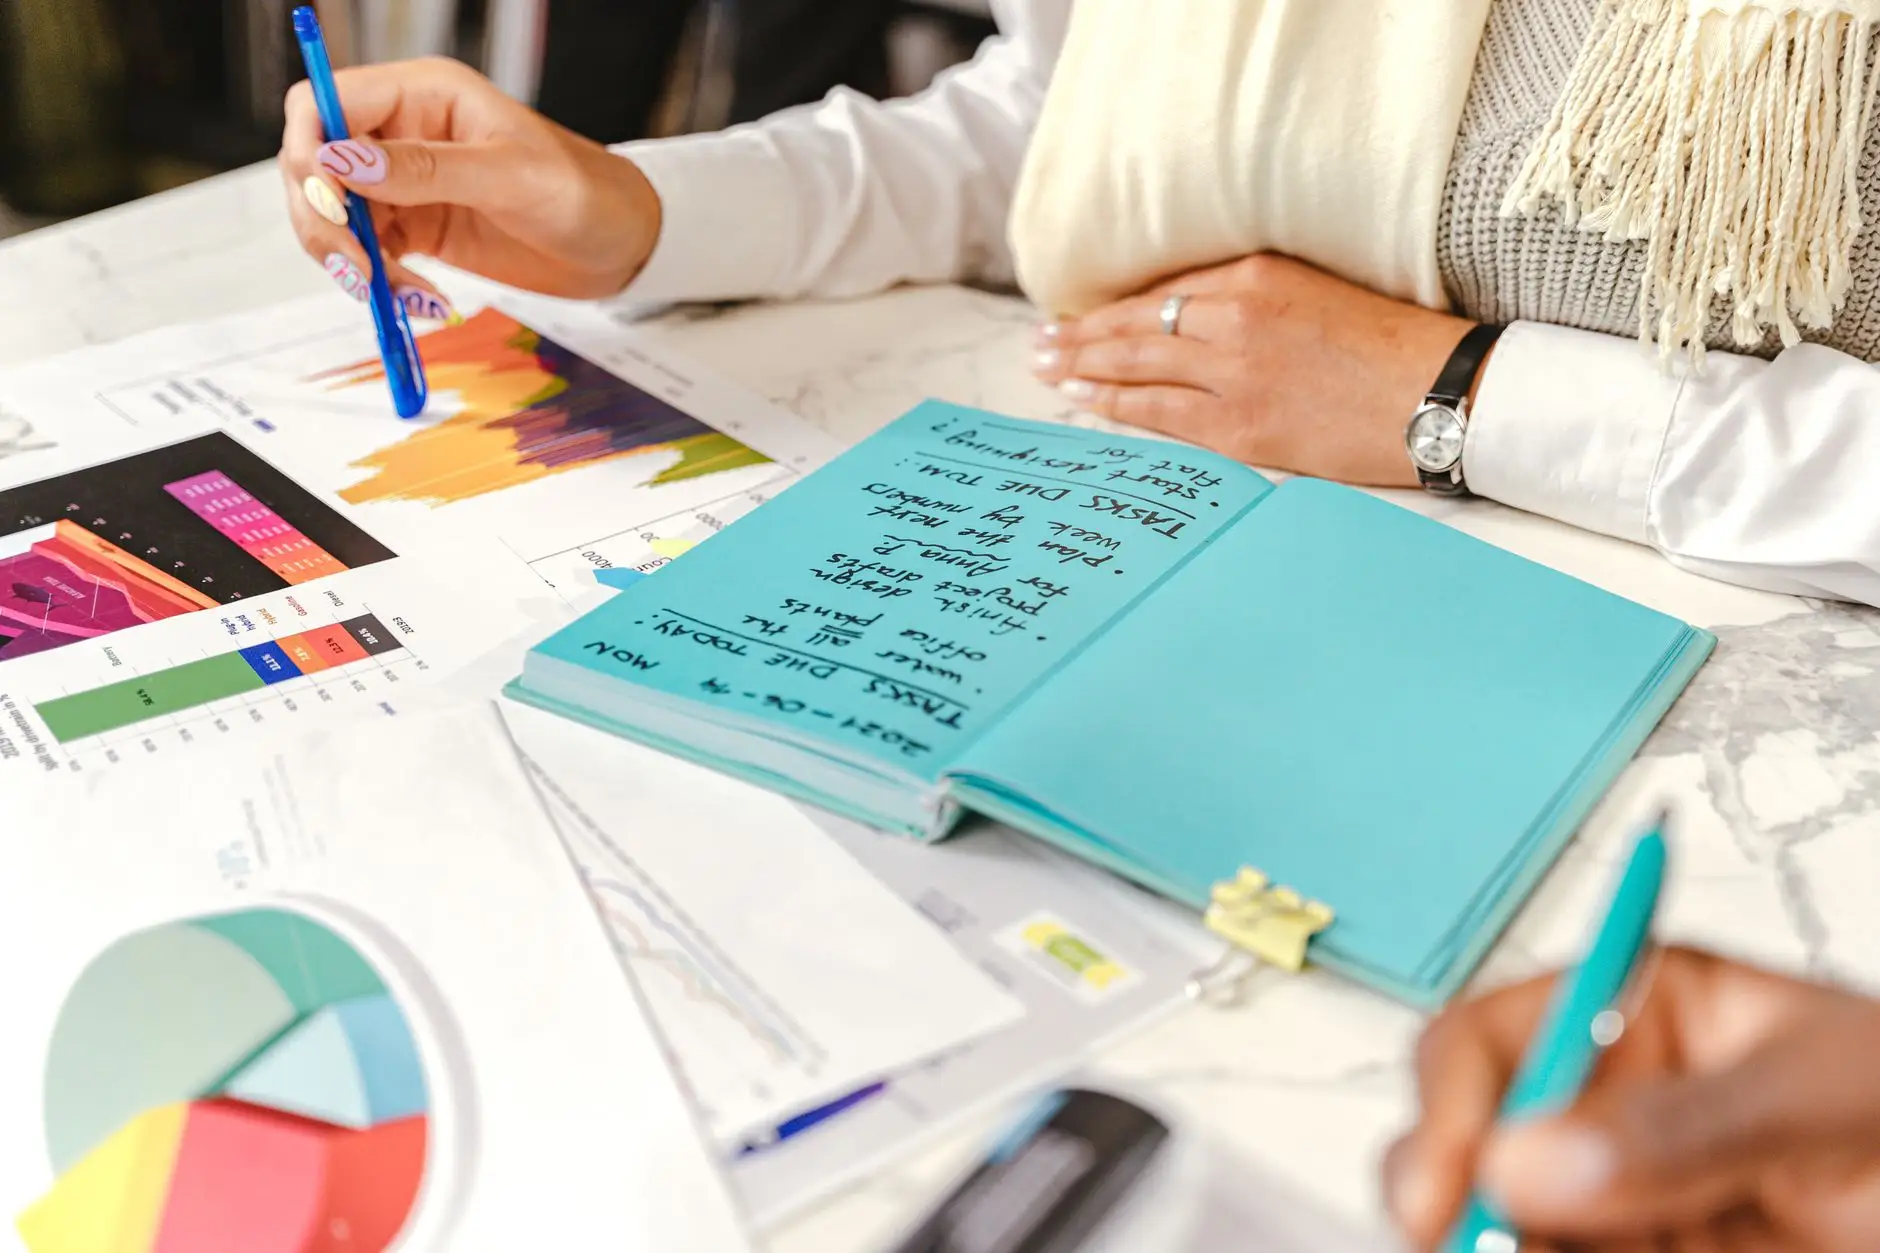
我们拿一个年收入60万的中产家庭举例。单纯依赖个人理财习惯,通常的做法是:20万放定期存款,30万买银行理财,10万炒股。一年下来,扣除通胀和利息税,实际收益率可能只有2.8%左右。而如果引入企业管理咨询中的“经营分析”框架,先梳理家庭资产负债表,再结合财务咨询的“现金流优化”模型,把资金拆分到流动性账户、稳健增值账户、风险保障账户和税务筹划账户,同样的资金规模,综合收益率能提升到4.5%以上,关键是风险敞口还缩小了。
这其中的差距不在于选了什么产品,而在于有没有一个“总控”视角。企业咨询里叫“业财融合”,家庭理财里就是“收支与税务的协同”。
税务筹划如何直接影响理财净收益?
很多人忽略了一个事实:理财收益的税后金额才是真正到手的钱。工资薪金、劳务报酬、股权分红、房租收入,不同来源的现金流适用的税率和抵扣规则完全不同。河南地区的个人所得税专项附加扣除、社保基数调整,甚至房产相关的契税和个税政策,都会影响家庭可支配收入。税务筹划不是偷税漏税,而是合法地用足政策空间。比如,通过合理配置商业健康保险来抵扣个税,或者利用子女教育、赡养老人等专项附加扣除,一个家庭每年能节省数千甚至上万元的税款,这笔钱直接转化为理财本金。
河南贝斯特企业管理咨询有限公司在处理本地客户案例时,发现一个规律:财务咨询做得好的人,往往会把税务筹划前置到投资决策之前。比如,买基金之前先算清楚分红方式的税负差异,选REITs前了解租金收益的个税预扣率,这比事后做账要有效得多。
实操方法:三步构建协同规划框架
- 第一步:梳理“家庭三张表”——资产负债表、利润表(年度收支)、现金流量表。这是企业管理咨询的基础工具,可以找专业的河南咨询机构协助完成,也可以自己用Excel建模板。
- 第二步:税务筹划前置——在每一笔投资或大额消费前,先计算税后收益和实际成本。优先使用免税或低税产品,比如国债、公募基金分红免税政策。
- 第三步:动态调仓机制——像企业做季度经营分析一样,每季度复盘家庭资产配置,根据市场利率、税收政策变化,调整股债比例和保险额度。
这套方法的核心在于,把企业管理咨询的“PDCA循环”应用到家庭财务——计划、执行、检查、处理,缺一不可。很多家庭理财失败,不是因为不会选产品,而是没有循环复盘机制。
结语:让专业工具回归生活本质
企业管理咨询和财务咨询的协同价值,不在于制造复杂的金融模型,而在于帮助家庭建立一套“可量化、可追溯、可优化”的财务操作系统。在河南本土,越来越多的中产家庭开始重视这种跨界思维,他们发现,与其盲目追逐高收益产品,不如先把底层结构夯实。如果你正在为家庭理财的碎片化而困扰,不妨从一次专业的财务诊断开始——这可能比多看十篇理财文章更有效。