华中地区家庭理财规划趋势与技术应用前景探讨
日期:2026-07-20
标签:企业管理咨询,财务咨询,税务筹划,河南咨询
在华中地区,家庭财富管理的底层逻辑正在发生深刻变化。利率下行、房地产周期调整以及养老焦虑的共同作用下,越来越多的家庭开始从“单一储蓄”转向“系统性资产配置”。作为深耕河南市场的专业机构,河南贝斯特企业管理咨询有限公司观察到,这一趋势不仅重塑了居民的理财习惯,也对本土的财务管理服务提出了更高要求。如何在复杂的税务与金融环境中,通过科学的财务咨询实现资产保值增值,已成为区域家庭的核心诉求。
家庭理财规划的三大技术落地步骤
要实现有效的家庭理财规划,必须建立在精准的数据分析与合规的税务筹划之上。我们总结出以下实操路径:
- 第一步:现金流与负债结构诊断。利用财务建模工具,对家庭未来3-5年的收入波动、刚性支出及债务杠杆进行压力测试。这需要结合河南本地社保政策与公积金使用规则,避免因政策盲区导致的现金流断裂。
- 第二步:税务筹划前置化。针对家庭成员的收入构成(工资、劳务、股权分红等),在合规框架内优化个税与财产税结构。例如,利用专项附加扣除、商业健康险税收优惠等工具,通过专业的税务筹划将综合税负降低5%-15%。
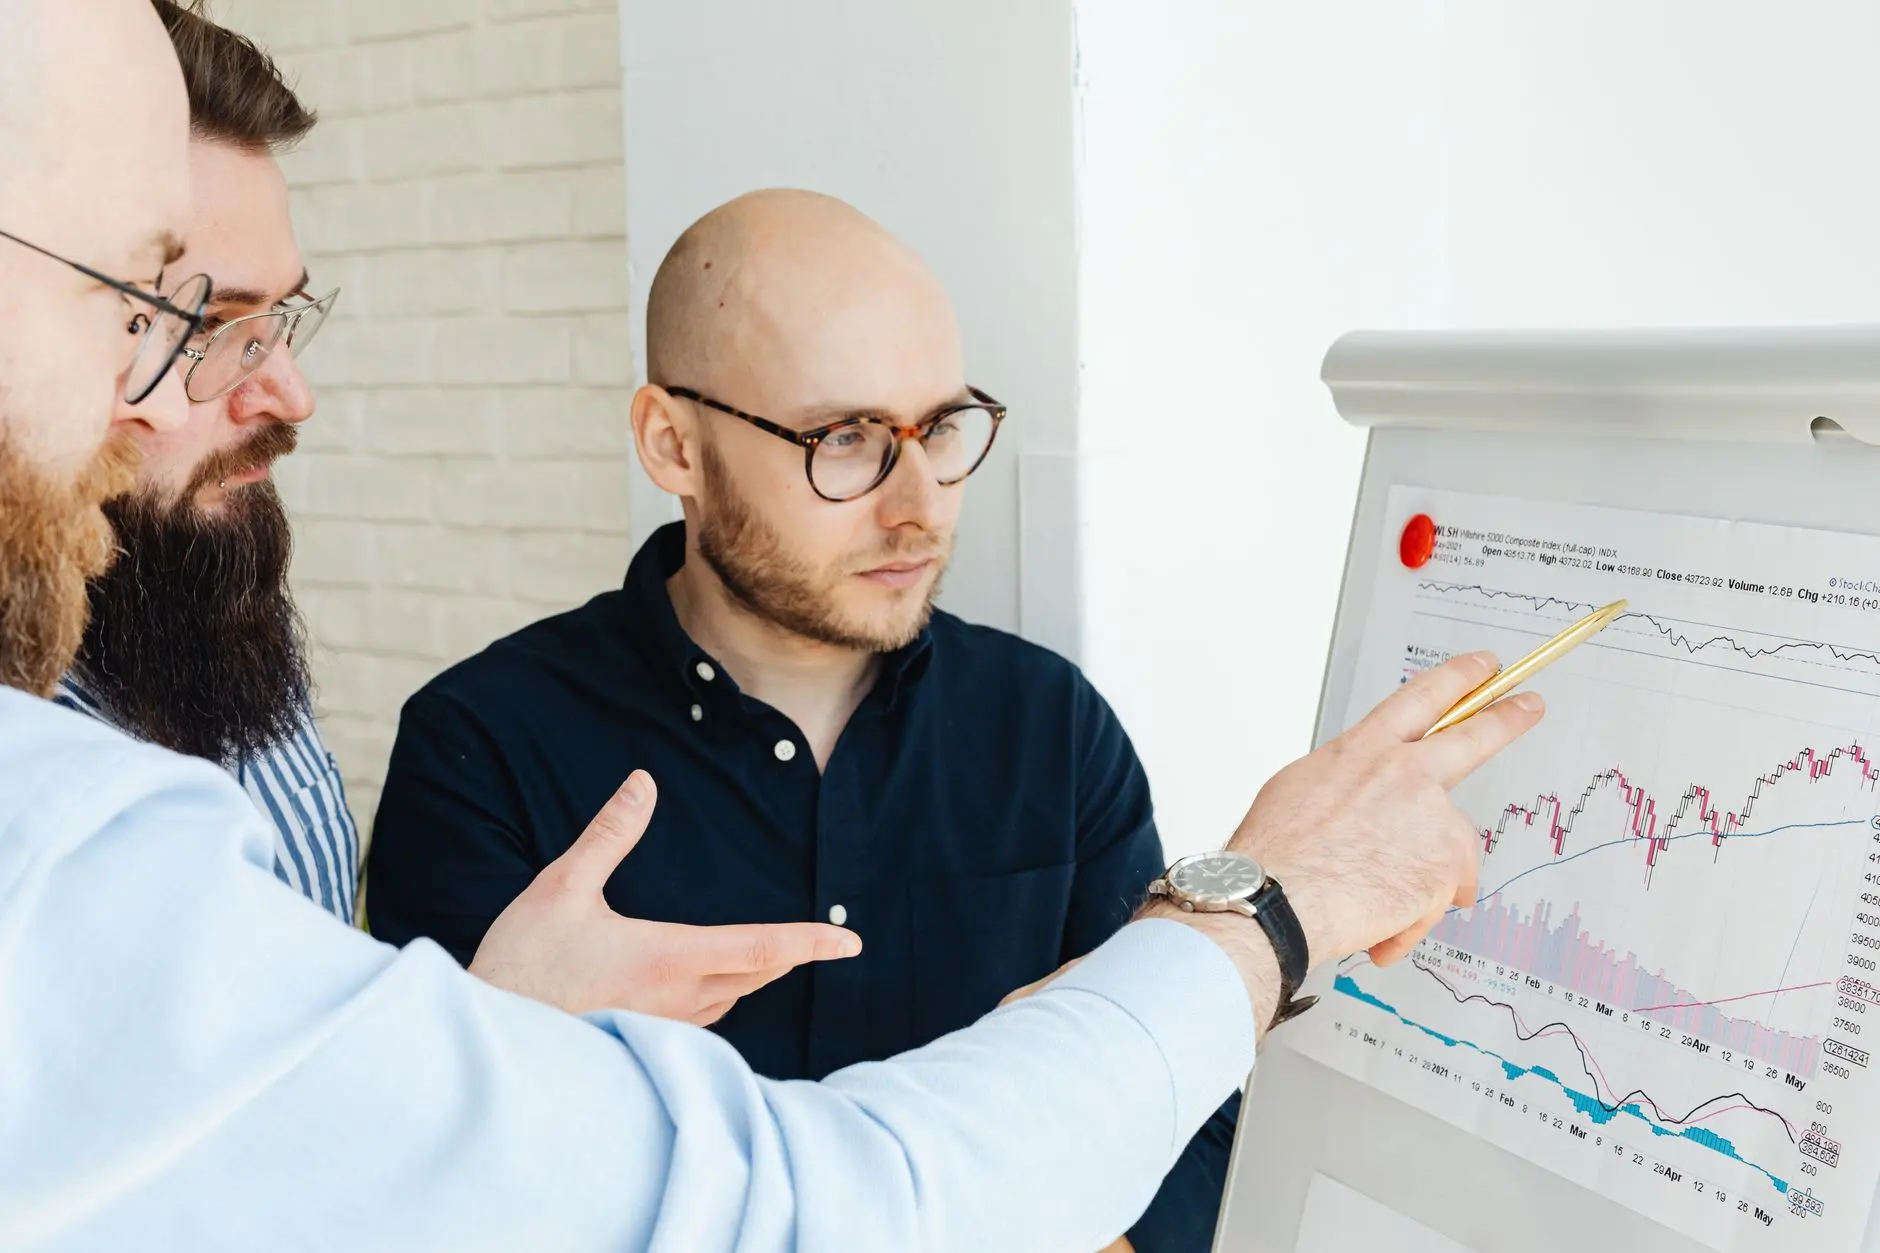
- 第三步:风险管理与资产再平衡。根据家庭生命周期(如子女教育期、退休预备期),配置保险与低相关性资产。我们发现,使用量化回测工具模拟不同经济情境下的资产表现,能显著提升决策质量。
不可忽视的风险规避与常见误区
在推进理财规划的过程中,有两类问题极易被忽视。第一是“税务筹划”与“逃税”的边界模糊。部分家庭试图通过拆分收入、滥用个独企业等方式避税,这在金税四期系统下风险极高。我们的企业管理咨询团队建议,所有筹划动作必须基于真实业务流与合同流。第二是产品选型中的“收益幻觉”。华中地区不少家庭对地方性理财产品的收益率缺乏辨别能力,忽视了底层资产的信用风险。建议每季度进行一次持仓复盘,关注资金实际投向。
- 常见问题一:“我收入不高,是否需要财务咨询?”
答:越是收入结构单一的家庭,越需要建立防御性财务框架。一次专业的河南咨询服务,可能通过优化保险与税务结构,节省出全年5%以上的家庭开支。 - 常见问题二:“税务筹划是否只在企业端适用?”
答:这是个重大误解。家庭层面的房产交易、继承赠与、租金收入等场景,均存在大量合理节税空间,这正是财务咨询的核心价值所在。
技术应用前景:从“经验驱动”到“数据智能”
展望未来,华中地区的家庭理财规划将加速与金融科技融合。一方面,智能投顾(Robo-Advisor)将根据家庭成员的风险偏好与生命周期,自动生成包含税务筹划建议的资产配置方案。另一方面,区块链技术在财产确权与税务数据共享上的应用,会大幅降低信息不对称。河南贝斯特企业管理咨询有限公司认为,具备本地化理解力的企业管理咨询机构,将成为连接技术工具与家庭需求的关键桥梁。我们正在探索将河南本地的房产交易数据、社保缴纳数据与税务模型打通,为家庭提供更精准的个性化财务咨询服务。这不仅关乎财富增长,更关乎一个家庭在不确定性中的长期安全感。